实业投资视角下的项目孵化:上海李毓实业如何为成长型企业提供资金与管理赋能
日期:2026-09-21
标签:实业投资,企业管理,项目孵化,商业运营
很多成长型企业在跨过千万级营收门槛后,会撞上一堵看不见的墙:订单在涨,利润却没同步;团队在扩,人效却在降。这背后往往不是市场问题,而是实业投资视角下的资源配置逻辑没有建立起来。上海李毓实业有限公司在长期的项目孵化实践中发现,资金只是起点,真正的杠杆在于管理体系的嵌入。
资金之外:项目孵化的真实门槛
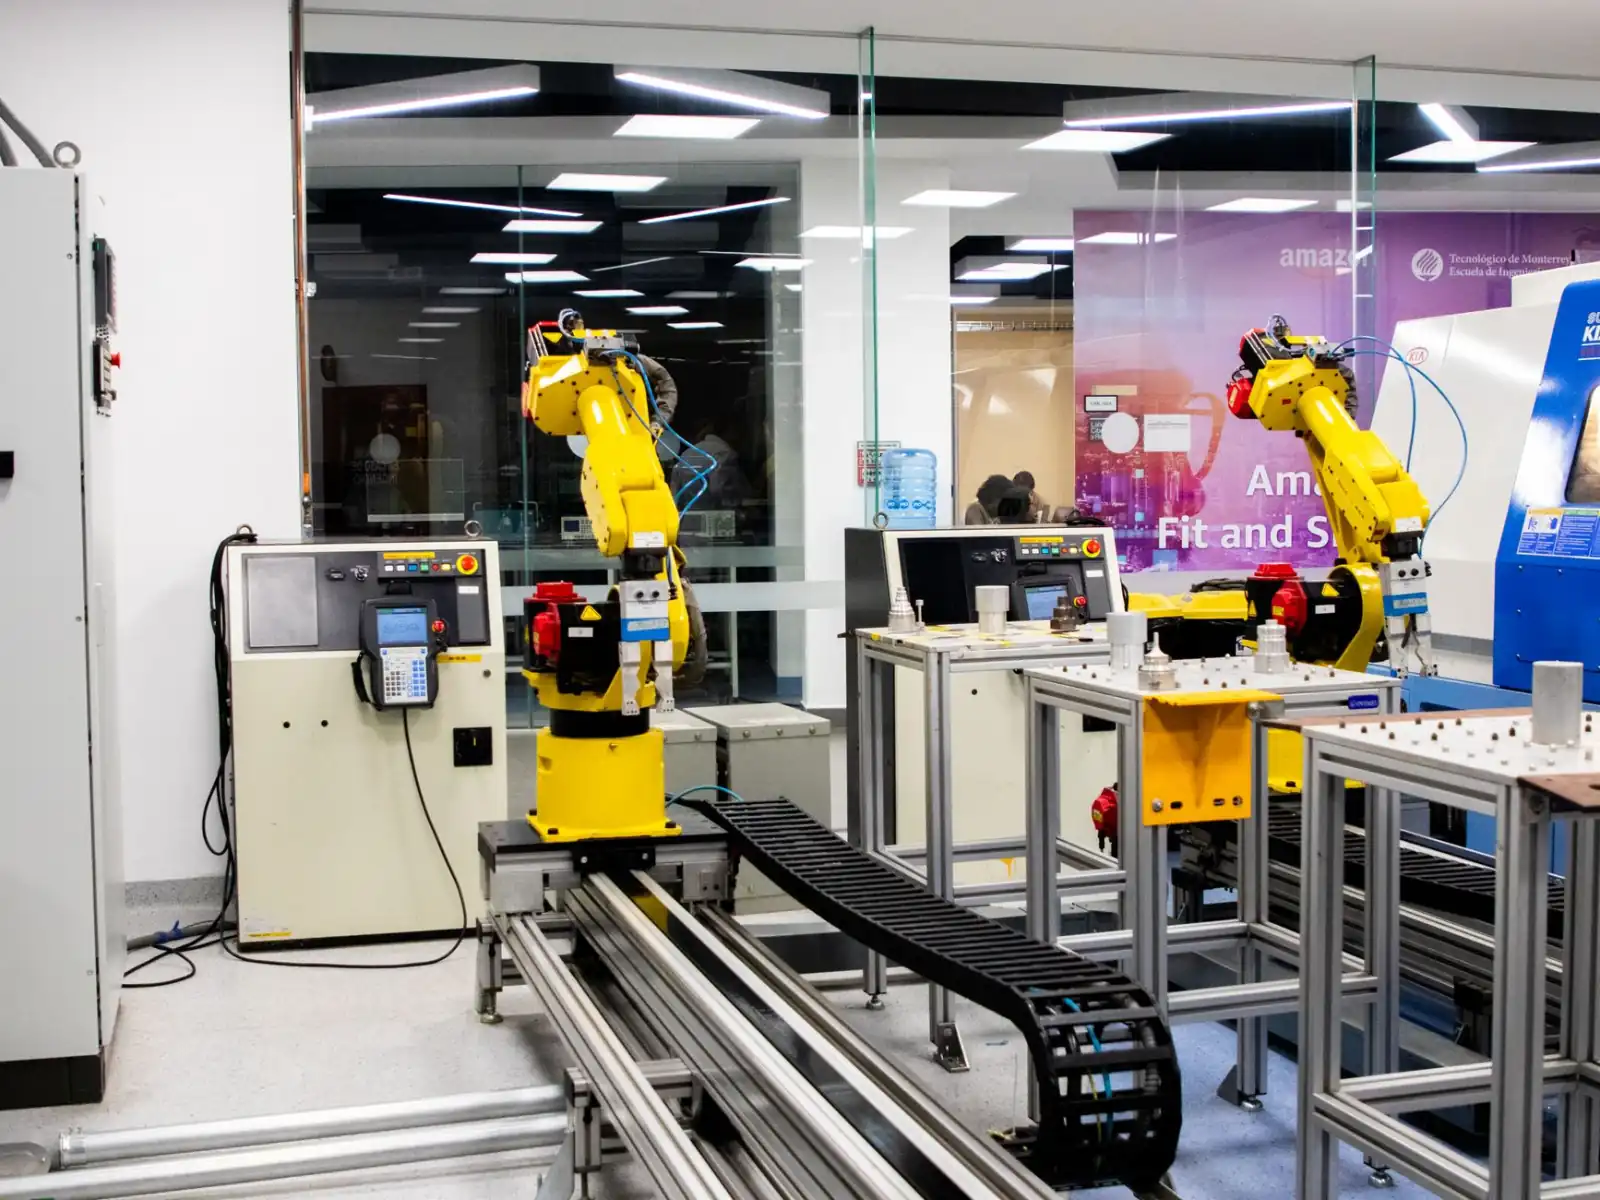
项目孵化常被简化为"给钱",但实操中,一家制造型企业的产能爬坡、一条供应链的账期优化、一个区域市场的渠道铺设,考验的是对商业运营节奏的判断。上海李毓实业倾向于在投前就介入诊断,用实业经营的指标体系去评估标的——不是看PPT上的增长曲线,而是看它的设备利用率、库存周转天数和客户复购结构。
举个具体的例子:一家做精密零部件的企业,账面营收三年翻倍,但应收账款周期从60天拉长到110天。表面是扩张,实际是现金流被下游占用。这类问题,纯财务投资方往往到爆雷才察觉,而实业背景的孵化方能在日常运营数据中提前识别。
管理赋能的三个可执行切入点
上海李毓实业在企业管理赋能上,通常从以下环节切入,而非泛泛地做"战略咨询":
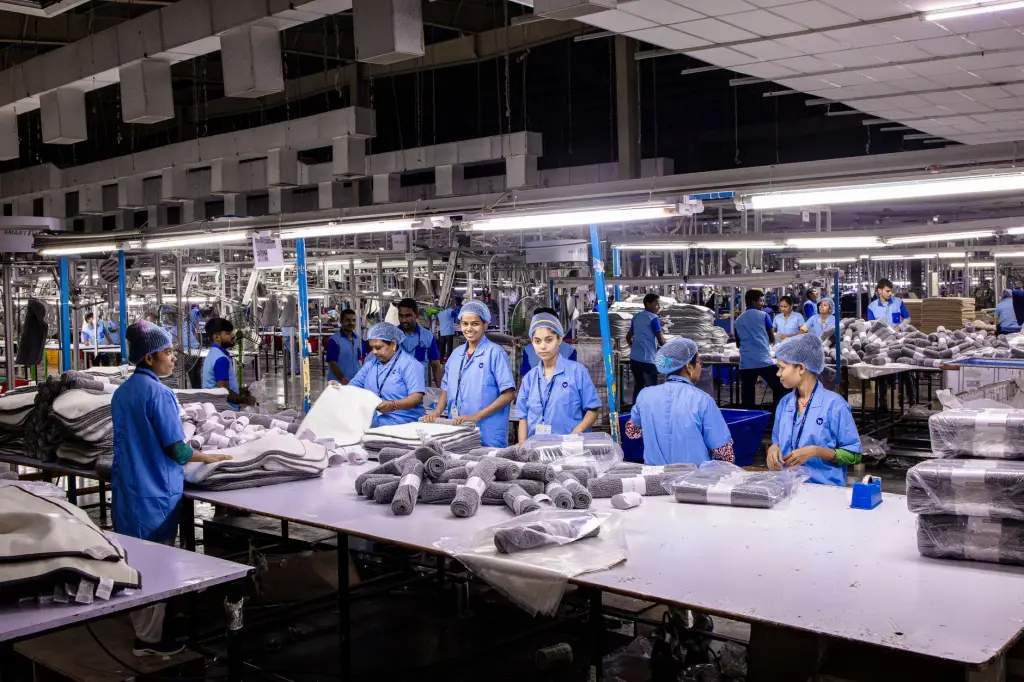
- 成本结构拆解:把制造成本按工序、按批次拆开,定位真正的亏损点。很多企业以为自己"薄利多销",实际是某几条产线在补贴另外几条。
- 组织接口对齐:销售、生产、采购三方的KPI如果互相打架,再好的市场机会也会被内部摩擦消耗掉。孵化方要做的是重新定义接口和决策权限。
- 现金流节奏管理:把回款周期、付款周期、备货周期放在一张表上做动态推演,而不是月底看报表。
这些动作听起来不"高大上",但它们是项目孵化能否从纸面落到地面的分水岭。
数据对比:有无实业赋能的实际差异
上海李毓实业对内部孵化项目做过一轮跟踪对比,样本为同行业、同规模区间的两组企业,一组接受资金+管理赋能,一组仅接受资金支持:
- 库存周转率:赋能组平均提升23%,对照组提升约6%;
- 人均产值:赋能组12个月内提升18%,对照组约4%;
- 核心团队流失率:赋能组下降至8%以下,对照组维持在15%左右。
数据不能说明一切,但它至少证明:实业投资的价值不在于钱多钱少,而在于能否把经营方法论同步注入。
成长型企业的瓶颈,往往不在市场端,而在内部运营的颗粒度。上海李毓实业所做的,是用实业的尺子去丈量每一个孵化环节,让资金和管理形成合力,而不是各自为战。