实业投资新趋势:产业资本如何通过项目孵化驱动创新企业成长
过去两年,产业资本参与创新创业的方式发生了明显变化。纯财务投资的回报周期拉长,退出不确定性增加,越来越多的实业公司开始转向实业投资与项目孵化相结合的模式——不再只是给钱,而是把供应链、渠道、产能和管理体系一起导入被投企业。上海李毓实业有限公司在服务制造业客户的过程中,也观察到这一趋势正在从个案走向常态化。
产业资本孵化与财务投资的本质差异
传统VC的底层逻辑是"概率博收益",投十个项目赌一个跑出来。产业资本做项目孵化的逻辑不同:它通常围绕自身主业上下游寻找协同标的,投资阶段更早,持股比例更高,介入程度更深。这意味着产业方需要输出的不只是资金,还包括:
- 供应链资源:原材料采购议价能力、供应商白名单共享
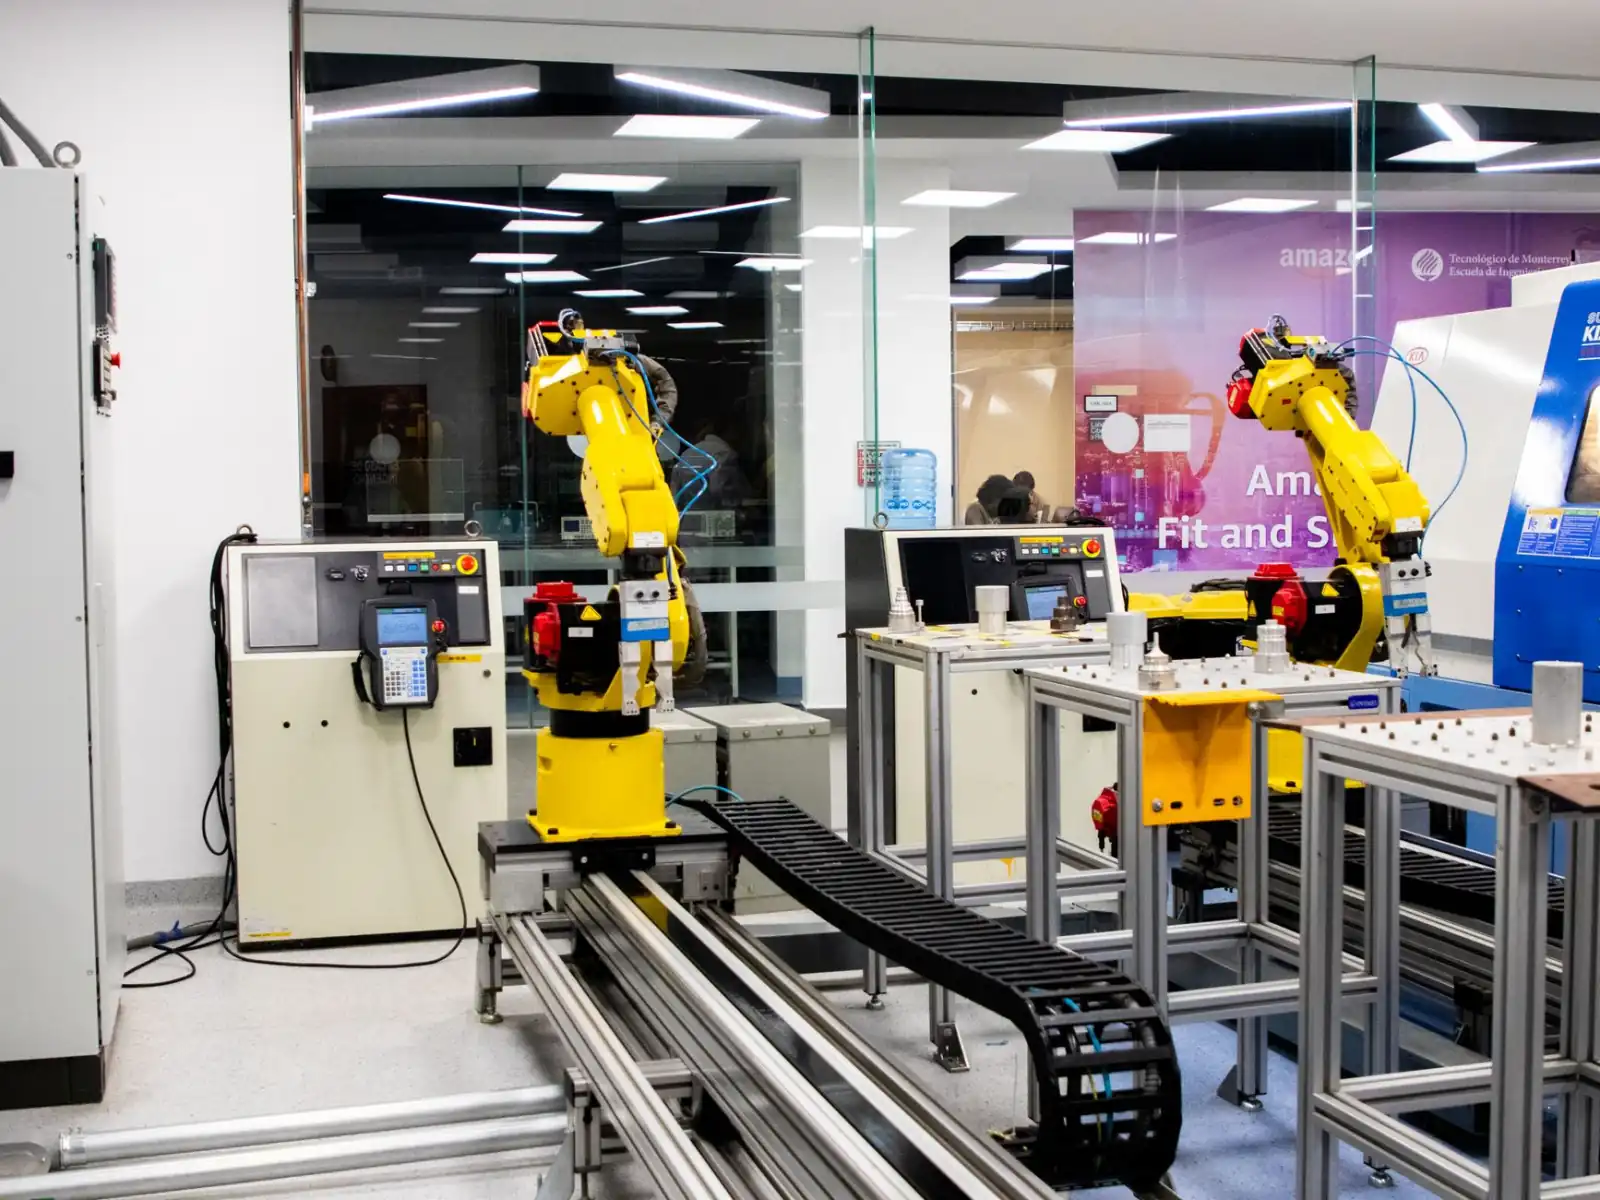
- 产能支持:中试产线、量产代工、品控体系对接
- 渠道网络:现有客户交叉销售、经销商体系复用
- 管理能力:财务规范、组织架构搭建、KPI体系导入
其中企业管理能力的输出往往被低估。一家年营收5亿的实业公司,其财务内控、生产排程、库存周转管理的成熟度,对早期团队的价值不亚于一笔资金。
项目孵化的典型操作路径
从实操层面看,产业资本主导的孵化通常分为三个阶段。第一阶段是商业运营诊断:产业方派出运营团队对被孵企业的商业模式、成本结构、客户画像做尽调,确认协同点是否真实存在。第二阶段是资源注入期,一般持续6-12个月,核心动作包括导入ERP系统、派驻财务负责人、对接首批锚定客户。第三阶段是独立运营期,被孵企业跑通单位经济模型后,产业方逐步退出日常管理,转为董事会层面的战略管控。
值得注意的是,资源注入不等于全面接管。实践中失败的案例,多数是因为产业方过度干预产品定义,导致被孵团队失去市场敏感度。
落地时最容易踩的三个坑
- 协同点假设错误:以为渠道可以复用,实际客户重叠度不足15%,资源导入变成空转
- 管理输出节奏过快:早期团队尚未验证PMF就强行上规范化流程,拖慢决策效率
- 退出条款模糊:孵化协议中未约定回购触发条件、估值调整机制,后期容易产生纠纷
常见问题方面,不少实业公司会问:孵化项目亏损期多长算正常?行业经验值是18-30个月,超过36个月仍未接近盈亏平衡,需要重新审视协同逻辑。另一个高频疑问是持股比例——产业孵化通常建议20%-40%区间,既能施加影响,又给创始团队留足激励空间。
产业资本做孵化,本质是用已有的商业运营沉淀去缩短创新企业的试错周期。这件事的门槛不在资金规模,而在于产业方能否清晰识别自身可输出的核心能力,并设计出双方都舒服的合作结构。上海李毓实业有限公司认为,未来三到五年,具备实体运营能力的产业资本将在早期投资中占据更重要的位置。